「二枚舌の守護神」太田洋弁護士/「オアシス」「TWC」「VAC」の餌食になった「サン電子」
2026年9月号 BUSINESS


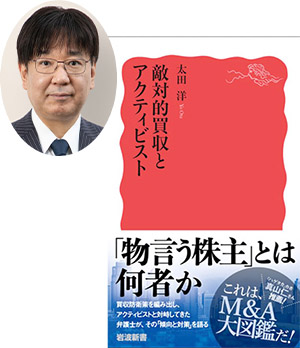
太田洋弁護士の名著とされる岩波新書
これほど落差に驚かされるカリスマ弁護士も珍しい――。5大ローファームの筆頭、西村あさひ法律事務所のパートナーにして「企業法務の第一人者」とされる太田洋氏である。日経新聞の「企業が選ぶ弁護士ランキング」では、4年連続首位。アクティビスト(物言う株主)や「同意なき買収」に襲われた企業の駆け込み寺として、防衛アドバイザーを任せれば、たちどころに撃退してくれる…そんな神話の持ち主である。「堅物の法律家とはまるで違う。とにかく柔軟でクリエイティブ」。競合ファームの辣腕弁護士も一目置く。
牙を剥くTWCの正体
実績は枚挙に暇がない。2024年末、永守重信会長が率いるニデックから「同意なき買収」を仕掛けられた牧野フライス製作所が駆け込むと、太田氏は買収応諾の是非を検討する時間稼ぎの防衛策を編み出し、ニデックを返り討ちにした。
村上世彰氏の投資会社から株を買い占められたフジ・メディアホールディングスが頼ったのも太田氏だった。23年のコスモエネルギーホールディングスを巡る攻防では、株主総会で村上氏を除く一般株主のみで防衛策の導入を決める「マジョリティ・オブ・マイノリティ(MoM)」の荒業が論議を呼んだ。その剛腕から「村上の天敵」と呼ぶ向きもある。
政官界も太田氏の高名を見逃さない。経済省の企業買収に関する有識者会議では反アクティビストの論客として規制の見直しをリード。自民党の司法・金融合同調査会議にも招かれ、日本企業が如何にアクティビストの餌食になっているか、「公正と正義」に基づく持論を展開。M&A市場の黒衣・渉外弁護士のカリスマ、斯界の権威である。しかし、公の場で筋が通った正論を唱える姿と全く別の顔を太田氏は持っている。
舞台は、東証スタンダード市場上場のパチンコ機器メーカー、サン電子――。経営陣を震撼させたのは24年6月のことだ。米系ファンドのトゥルーウインド・キャピタル・マネジメント(TWC)が突如、同社への株式公開買い付け(TOB)を発表。事前通告は一切なく、電撃的な「同意なき買収」だった。
買い付け上限は19%に設定され、公開買付届出書などには目的を「純投資」と明記。値上がり益を狙うものであり、役員再任への反対はもちろん、ファンドからの役員派遣、株主提案権の行使も予定していないと公言した。
このTOBの当事者代理人を受任したのは、太田氏を筆頭とする西村あさひの専門チームである。サン電子は、世界トップシェアを誇るフォレンジック企業「セレブライト」(米ナスダック上場)の株式を43%保有する特異な銘柄として知られる。セレブ社の時価総額は約5700億円。サン電子の持ち分は2450億円に相当し、サン電子の時価総額に匹敵する。即ち株式市場はサン電子の本業を評価せず、典型的なコングロマリット・ディスカウント、「ねじれ現象」の最たるものだ。
アクティビストが目を付けないわけがない。20年には約15%の株式を保有する香港のオアシス・マネジメントが臨時株主総会で、推薦取締役を提案し、すべて可決。経営陣を入れ替える「完全勝利」を収めた。この時、社長に選ばれたのが創業家出身の内海龍輔氏だ。しかし、サン電子とセレブ社のねじれ現象は、今日に至るまで解消されていない。そこへ参戦したのが、前述のTWCだ。TOBによりサン電子の株式約18%を取得。創業家の資産管理会社やオアシスと並ぶ大株主へと躍り出た。
さらに、「純投資」を公言していたTWCは今年4月突如牙を剥く。株主提案権を行使し、自ら推薦する取締役4人の選任議案を提出。同じタイミングで保有目的を「重要提案行為」に変更した。羊の皮を脱ぎ捨て、狼が牙を剥いた瞬間だった。交渉の末、サン電子はTWC推薦の取締役候補3人を会社提案に盛り込み、TWCはひとまず矛を収めた。
このTWCの攻め手に表向き太田氏の名前は出てこない。西村あさひの関係者は「TWCの代理人には太田チームの弁護士が名を連ねているが、なぜ、太田さんは外れたのか」と訝る。一般に一度受任したクライアント(TWC)が攻め手に回ったからといって、筆頭弁護士が途中で手を引くことは受任義務や信義誠実原則の観点から容易ではないからだ。
そもそもTWCとは何者なのか。米国最大手のPEファンドであるKKRの創設メンバーが2015年に設立。テクノロジー分野に特化したPEファンドとされ、アクティビズムとは異なり「経営陣の支援と対話」を重視すると言われてきたが、突如牙を剥き取締役候補を押し込む手法は、アクティビズムそのものだ。
姑息な「二枚舌の分離策」
リーガル・アドバイザーは、TOBのスキーム設計から保有目的の変更、株主提案の起案に至るまで、戦術全般を取り仕切る。これまで太田氏個人が外資系ヘッジファンドや村上ファンド系のような「物言う株主」側の代理人として日本企業の攻め手に回ったケースはなかったはずだ。
太田氏にとって「日本企業の駆け込み寺」というブランドこそが収益モデル。自らアクティビストの先頭に立って取締役の首を切る代理人として前面に立てば、企業側から感情的な反発と警戒感は避けられない。結果、西村あさひの太田氏率いるチームとしては受任を継続しながら、太田氏個人は姿を消すという事務所業務と個人ブランドの「二枚舌(二重規範)の分離策」を講じたように見える。さらに見過ごせない動きが重なった。TWCの株主提案のタイミングを見計らったように、今度は米アクティビストのバリューアクト・キャピタル・マネジメント(VAC)が市場外で株式を買い集め、4月に保有比率を12%に引き上げた。
オアシス、TWC、VACの3社を合算すると保有比率は48%。金商法上の「共同保有者」の届出はなく、連携を裏付ける直接の証拠はないが、TWCとVACは共に拠点を米サンフランシスコに置く同業者。全く無関係と考える方が不自然ではないか。複数のアクティビストが狙いをつけた会社の株を買い上げ波状的に襲いかかる、いわゆる「ウルフパック戦術」と見まがうほどだ。狙った会社の「眠れる資産」を売らせて株主に還元させるか、会社の身売りと同時に高値で売り抜けるか、どちらもアクティビストの常套手段。オアシス、TWC、VACのファンド連合が、そんな筋書きを共有していないと、誰が言い切れるだろう。
皮肉なことに太田氏は20年のオアシスとの攻防でサン電子の守護神となったが守り切れなかった。その氏が同社を標的とするTWCの代理人を引き受け、狼が牙を剥いた途端に指揮下の専門チームに託し、自身は手を引いた。アクティビストの代理人を引き受けるブランド毀損を恐れたからだろう。
本誌は太田氏に「TWCは事実上のアクティビストではないか」「自身が率いる代理人チームから太田氏個人が離脱した理由と経緯」「TWCの手法は共同保有者のリスクを伴わないか」などと2度の質問状を送ったが、まともに答えなかった。